Estudio de títulos para vivienda usada: guía para no comprar problemas
Pide un estudio de títulos de vivienda usada antes de firmar: comprueba certificado de tradición y escrituras para evitar hipotecas o embargos.

Un estudio de títulos confirma que la vivienda usada que compras puede transferirse sin cargas: solicítalo antes de firmar la promesa. En la práctica consiste en revisar el certificado de tradición y libertad del inmueble, documento cuya validez de uso es limitada a un período específico, y confrontarlo con las escrituras. Hazlo antes de cualquier pago o compromiso escrito.
En resumen:
- La revisión del certificado de tradición y libertad debe hacerse antes de pagar o firmar la promesa de compra, verificando su vigencia y confrontándolo con las escrituras.
- El estudio de títulos revela si el inmueble está libre de cargas, hipotecas, embargos o afectaciones que puedan impedir la transferencia legítima y efectiva.
- Es fundamental contrastar cada escritura con las anotaciones registrales, asegurando la continuidad y exactitud de los títulos anteriores, especialmente en propiedades con antecedentes complejos.
- La presencia de cargas o afectaciones pendientes requiere que el vendedor las solucione y las inscriba antes de cerrar la venta, para evitar riesgos futuros.
- Contratar un abogado propio para revisar la historia registral y elaborar un concepto jurídico independiente agrega una capa adicional de protección frente a riesgos que el estudio bancario no cubre.
Tabla de contenidos
- Qué es un estudio de títulos y por qué importa en Colombia
- Documentos imprescindibles para iniciar el estudio de títulos
- Pasos prácticos para hacer el estudio de títulos
- Qué buscar en el certificado de tradición y libertad
- Costos orientativos y quién paga el estudio de títulos
- Qué hacer si el estudio encuentra problemas
- Cómo usar los trámites en línea de la Superintendencia
- Lo que la mayoría de compradores subestima del estudio de títulos
- Cómo te ayuda Viviendalista mientras avanzas con el estudio de títulos
- Fuentes
- Preguntas frecuentes
Qué es un estudio de títulos y por qué importa en Colombia
El estudio de títulos reconstruye la historia jurídica del inmueble para confirmar que quien compra recibirá un derecho limpio, transferible y libre de cargas, según explica Caforea Abogados. No se trata de un trámite formal más, sino del filtro que detecta si el vendedor puede realmente transferir la propiedad sin que aparezca después una hipoteca vigente, un embargo o una afectación a vivienda familiar que bloquee la escritura.
Omitirlo tiene consecuencias concretas: un comprador puede firmar una promesa, entregar cuotas iniciales y descubrir semanas después que el inmueble tiene un proceso judicial en curso o una limitación que impide registrar la compraventa a su nombre.
El fundamento de todo esto es registral. Cada inmueble tiene un folio de matrícula donde se inscriben los actos que lo afectan (compraventas, hipotecas, embargos), y solo lo que queda inscrito allí tiene efectos frente a terceros, según describe la normativa sobre matrícula inmobiliaria. Por eso el estudio parte siempre del folio, no de lo que diga el vendedor.
Documentos imprescindibles para iniciar el estudio de títulos
Antes de encargar la revisión, reúne los soportes que permiten contrastar lo que dice el vendedor con lo que consta en el registro. La lista estándar que piden entidades financieras y abogados incluye, según Informe Inmobiliario, los siguientes documentos:
- Certificado de tradición y libertad actualizado, pedido directamente en la Superintendencia de Notariado y Registro.
- Escrituras públicas del inmueble, idealmente de los últimos diez años o más si el vendedor las conserva.
- Promesa de compraventa firmada, con las condiciones y plazos acordados.
- Avalúo comercial del inmueble, cuando se financia con crédito hipotecario.
- Paz y salvo predial y de administración, si el inmueble está sometido a propiedad horizontal.
- Reglamento de propiedad horizontal, en el caso de apartamentos o conjuntos cerrados.
Según quién venda, se suman documentos adicionales: si actúa un apoderado, el poder debe estar vigente y con facultades expresas para vender; si vende una sociedad, hace falta el certificado de existencia y representación legal; y si el inmueble viene de una herencia, se necesitan las partidas de sucesión y la escritura de partición. Cualquier vacío en esta cadena documental retrasa o invalida el estudio.
Pasos prácticos para hacer el estudio de títulos
El orden importa porque cada paso depende del anterior. Seguir esta secuencia evita repetir trámites o descubrir tarde que el certificado ya venció:
- Solicita el certificado de tradición y libertad en la Superintendencia de Notariado y Registro y descárgalo mientras esté vigente, es decir, dentro del periodo de validez que establece la autoridad.
- Reúne las escrituras públicas relacionadas en las anotaciones del certificado, junto con los paz y salvos predial y de administración.
- Contrasta cada escritura con su anotación correspondiente: número de notaría, fecha y tipo de acto deben coincidir exactamente.
- Encarga el concepto jurídico a un abogado independiente, incluso si el banco financiador ya hizo su propio estudio para el crédito.
- Verifica la continuidad de los títulos, es decir, que cada dueño anterior haya adquirido de quien realmente tenía el derecho de vender.
Consejo profesional: pide siempre copia auténtica de las escrituras mencionadas en el certificado, no solo el certificado mismo: la anotación resume el acto, pero la escritura revela las condiciones completas.
Qué buscar en el certificado de tradición y libertad
El certificado de tradición y libertad funciona como la hoja de vida del predio: cada anotación remite a una escritura pública específica, con número de notaría y fecha, que debe pedirse y confrontarse para detectar transcripciones erróneas o condiciones ocultas, según señala Caforea Abogados. Leerlo bien significa identificar qué tipo de anotación aparece y qué implica cada una.
- Una hipoteca activa exige pedir el paz y salvo del crédito y verificar que la escritura de cancelación quede inscrita antes o simultáneamente con la compraventa.
- Un embargo bloquea la venta hasta que se levante judicialmente; no basta con la promesa del vendedor de resolverlo después.
- Una afectación a vivienda familiar requiere el consentimiento expreso del cónyuge o compañero permanente para poder vender.
- Una medida cautelar (secuestro, demanda civil) obliga a suspender cualquier negociación hasta que se resuelva el proceso.
Un levantamiento hipotecario “en trámite” pero sin inscripción sigue siendo un riesgo real para el comprador, según advierte Caforea Abogados: la cancelación solo protege cuando queda registrada en el folio, no cuando el vendedor asegura que “ya está pagada”.
En inmuebles rurales o con sucesiones antiguas conviene ampliar la revisión hasta 50 años de antecedentes en lugar de limitarse a la última década, especialmente cuando hay ventas parciales o partición entre herederos. También hay que comparar linderos y áreas entre la escritura y la anotación registral: una diferencia de metros o un lindero mal descrito puede señalar una subdivisión no formalizada o una superposición con el predio vecino, según advierte Mejor Cuota. Cuando el catastro y el registro no coinciden, conviene entender primero qué genera esa discrepancia antes de firmar nada, como explica esta guía sobre catastro y registro.

Costos orientativos y quién paga el estudio de títulos
Los honorarios de un estudio de títulos varían según la complejidad del caso: número de escrituras a revisar, antigüedad del inmueble y si hay sucesiones o poderes de por medio. Un apartamento con una sola escritura reciente cuesta menos revisar que una casa rural con varias transferencias en cincuenta años.
Existe una diferencia de fondo entre el estudio que hace el banco para aprobar un crédito y un concepto jurídico independiente. El estudio bancario protege al banco, no al comprador, según señala Mejor Cuota: revisa lo suficiente para respaldar la hipoteca, no necesariamente todo lo que interesaría a quien compra. Por eso conviene un concepto propio, aunque exista financiación.
En la práctica, el costo del estudio suele pactarse en la promesa de compraventa, ya sea a cargo del comprador, repartido entre las partes o descontado del precio final.
Qué hacer si el estudio encuentra problemas
Encontrar una carga no significa que la compra deba cancelarse, pero sí que hay que actuar antes de firmar la escritura definitiva.
- Exige que el vendedor tramite el paz y salvo y el levantamiento de la hipoteca antes de la escritura, con inscripción registral confirmada, no solo una promesa verbal.
- Incluye condiciones suspensivas en la promesa de compraventa que hagan depender el pago final de la cancelación efectiva de cualquier gravamen.
- Documenta estas condiciones directamente en la notaría para que queden respaldadas legalmente, no solo en un acuerdo privado.
- Ante litigios activos o afectaciones complejas, busca asesoría jurídica independiente y evalúa si conviene desistir de la negociación.
Consejo profesional: nunca entregues el pago final antes de confirmar en el folio de matrícula que la cancelación de cargas quedó efectivamente inscrita, no solo solicitada.
Cómo usar los trámites en línea de la Superintendencia
La Superintendencia de Notariado y Registro permite solicitar el certificado de tradición y libertad en línea, con una validez de uso de 30 días calendario desde su expedición. Además ofrece consultas de índices gratuitas a través de su página de trámites y servicios, aunque estas consultas informativas no reemplazan al certificado oficial, que solo expide el registrador competente.

Aun con estudio bancario, contratar un abogado propio tiene sentido cuando hay sucesiones, poderes o inconsistencias en linderos, casos donde una revisión superficial no basta.
Lo que la mayoría de compradores subestima del estudio de títulos
Muchos compradores tratan el estudio de títulos como un formalismo que resuelve el abogado del banco, cuando en realidad es la única defensa real del patrimonio que están a punto de comprometer. Priorizar el precio y la ubicación por encima de la revisión registral es exactamente el error que después genera procesos de saneamiento largos y costosos, como advierte Chaux Jaramillo.
La creencia extendida de que “si el banco ya revisó, no hace falta más” es la parte más peligrosa de la sabiduría convencional. El estudio bancario protege el crédito, no al comprador, y detenerse ahí deja fuera precisamente los riesgos que no afectan la garantía hipotecaria pero sí la propiedad futura del inmueble, como una afectación a vivienda familiar mal levantada o un lindero que no cuadra.
Si algo debería priorizarse primero, es pedir el certificado de tradición y libertad antes de enamorarse de una propiedad, no después de haber negociado el precio. Cambiar el orden habitual (ver la casa, negociar, y solo entonces revisar papeles) es lo que deja a los compradores sin margen para negociar o retirarse cuando aparece un problema.
Cómo te ayuda Viviendalista mientras avanzas con el estudio de títulos
Mientras gestionas el certificado de tradición y libertad y reúnes las escrituras, puedes usar Viviendalista para comparar opciones o publicar tu inmueble sin pagar por el aviso, algo que sí cobran otros portales grandes. Puedes filtrar por ciudad, barrio y tipo de propiedad en todo el país, desde apartamentos en Bogotá hasta fincas en el Eje Cafetero.
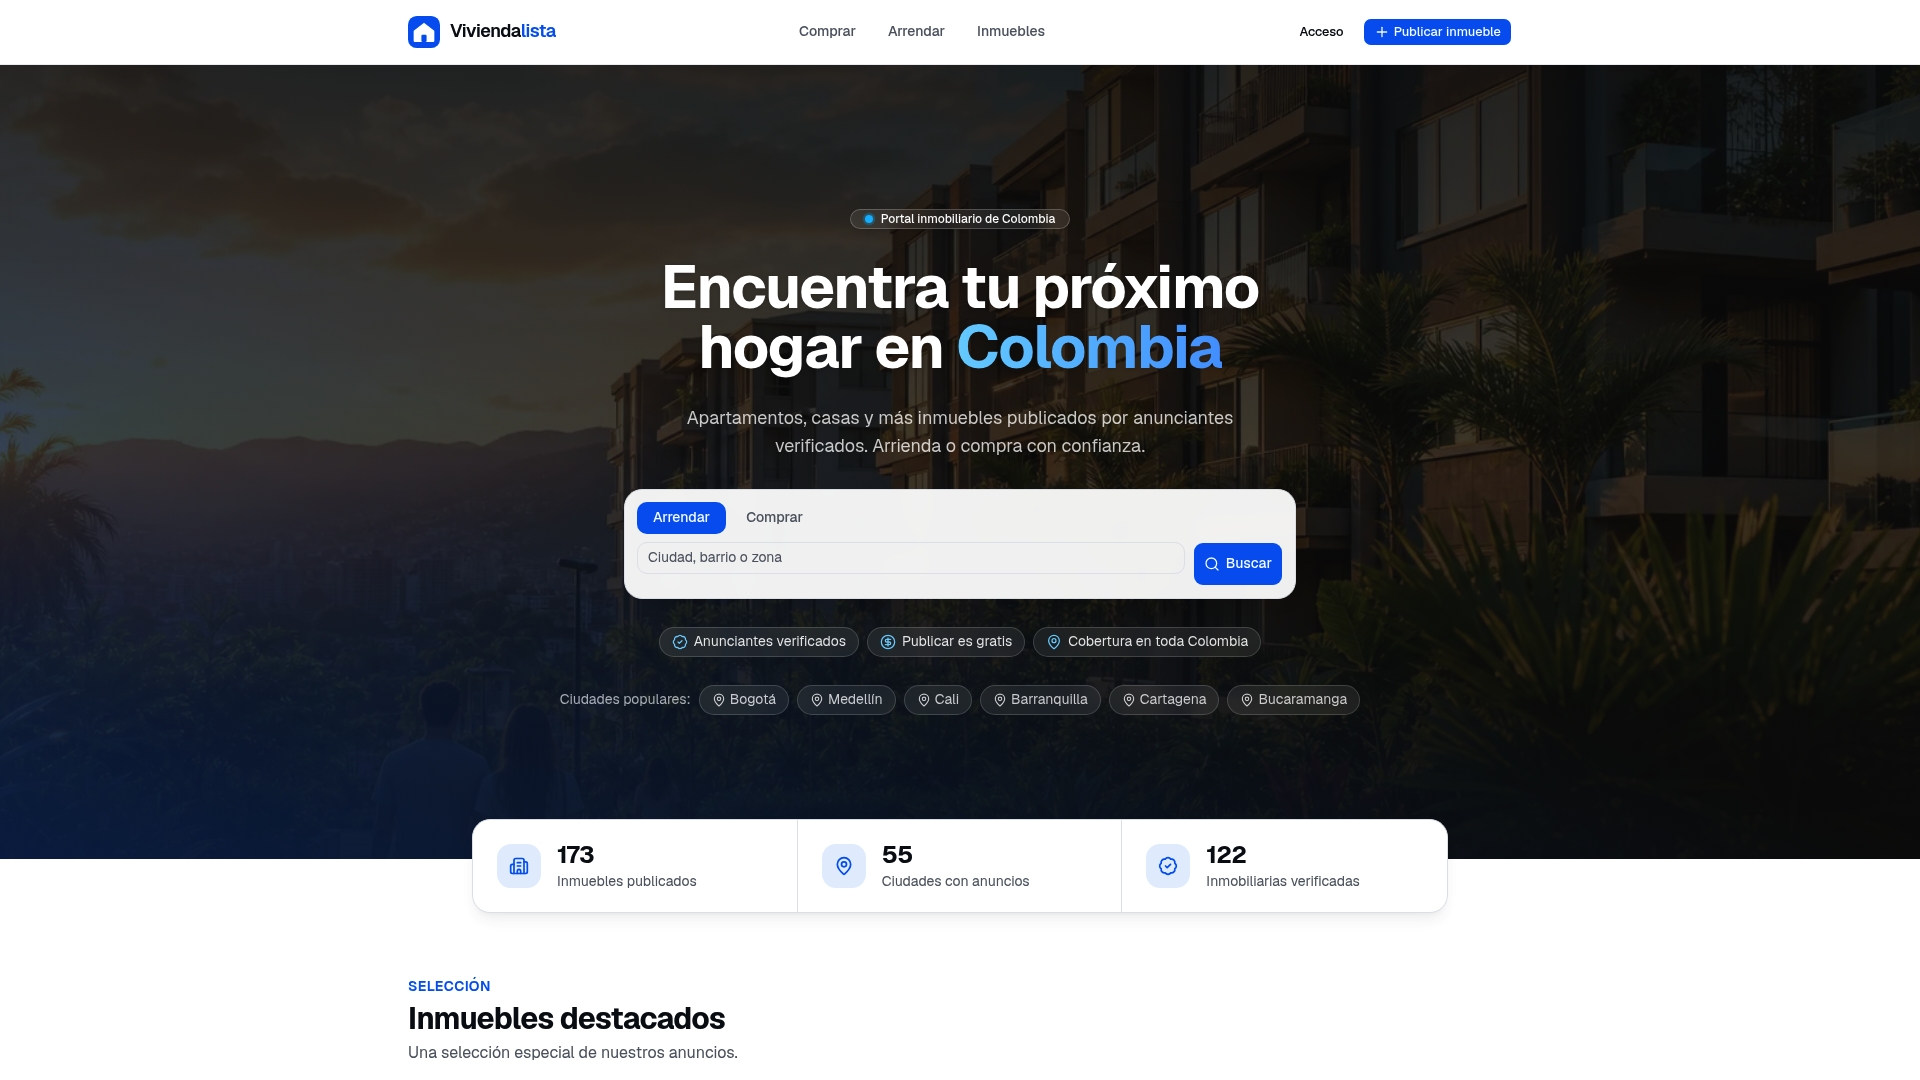
El contacto es directo con quien publica, sin intermediarios, lo que te permite pedir desde el inicio los documentos básicos del inmueble (escrituras, paz y salvos) antes de avanzar en la negociación. Si eres inmobiliaria y manejas varios inmuebles a la vez, la sección para inmobiliarias organiza tus publicaciones en un solo lugar. Explora el listado de inmuebles disponibles y empieza a comparar mientras avanzas con la parte legal.
Fuentes
Certificado de tradición y libertad: solicitud en línea. Trámites: Superintendencia de Notariado y Registro. Debida diligencia: guía de compraventa.
- Certificados - Superintendencia de Notariado y Registro
- Trámites y servicios - Superintendencia de Notariado y Registro
- Estudio de títulos en Colombia: qué revisar - Caforea Abogados
Preguntas frecuentes
¿Cuánto se cobra por un estudio de títulos en Colombia?
El costo depende de la complejidad del caso: número de escrituras, antigüedad del inmueble y si hay sucesiones o poderes involucrados. No existe una tarifa única, por lo que conviene pedir cotización directa al abogado según el caso concreto.
¿Cuánto cobra un abogado por un estudio de títulos?
Los honorarios varían según la complejidad del inmueble y la cantidad de antecedentes por revisar, sin una tarifa fija establecida. Un caso con una sola escritura reciente cuesta menos que uno con varias transferencias o sucesiones de por medio.
¿Cómo hacer un estudio de títulos en Colombia?
Se solicita el certificado de tradición y libertad mientras está vigente, se reúnen las escrituras y paz y salvos relacionados, y se contrastan documento por documento. El paso final es un concepto jurídico de un abogado que confirme la continuidad de los títulos y la ausencia de cargas.
¿Quién debe pagar el estudio de títulos, el comprador o el vendedor?
No hay una regla fija: el pago suele pactarse directamente en la promesa de compraventa, a cargo del comprador, del vendedor o repartido entre ambos. Lo importante es dejarlo por escrito antes de avanzar con la negociación.
¿El estudio que hace el banco reemplaza un estudio independiente?
No necesariamente, porque el estudio bancario protege la garantía del crédito, no todos los intereses del comprador. Contar con un concepto jurídico propio ayuda a cubrir riesgos que el banco no siempre revisa, como afectaciones familiares o inconsistencias en linderos.