Impuestos al vender vivienda en Colombia 2026: ejemplo y lista previa
Claves fiscales para vender vivienda en Colombia 2026: retención notarial 1 %, ganancia ocasional 15 %, exención hasta 5.000 UVT (≈261.870.000 COP),...
Al vender una vivienda en Colombia, el notario te retiene por lo general el 1 % del valor de la venta como anticipo. Si la propiedad generó utilidad y la tuviste al menos dos años, esa ganancia paga un 15 % de impuesto a la ganancia ocasional, salvo que aplique la exención de hasta 5.000 UVT para vivienda de habitación. A esto se suman registro, beneficencia y gastos notariales, que hay que presupuestar antes de firmar.
En resumen:
- La ganancia ocasional por la venta de un inmueble que tuvo más de dos años de posesión se grava con una tarifa del 15 %, salvo que apliquen exenciones por vivienda de habitación hasta 5.000 UVT.
- La base gravable se calcula restando del valor de venta el costo fiscal ajustado, incluyendo mejoras debidamente facturadas y gastos asociados, sin considerar gastos de mantenimiento corriente.
- La exención por vivienda de habitación requiere demostrar que los fondos de la venta se destinan a cuentas de ahorro AFC o créditos hipotecarios, con certificados bancarios que comprueben esta ruta.
- La retención en la fuente, que usualmente alcanza el 1 % del valor de la venta, se realiza en la firma y funciona como un anticipo para el impuesto final en la declaración de renta.
- Otros costos asociados a la venta incluyen el impuesto de registro, honorarios notariales y gastos menores, que deben presupuestarse antes del cierre notarial.
Tabla de contenidos
- Ganancia ocasional: cuándo aplica, cómo se calcula y excepciones
- Exención por vivienda de habitación: requisitos y cómo aplicarla
- Retención en la fuente en la escrituración y otros descuentos anticipados
- Registro, beneficencia y gastos notariales: cuánto reservar
- Ejemplo numérico: cómo calcular los impuestos en una venta real
- Documentos que debes reunir antes de ir a la notaría
- Riesgos, errores comunes y cómo prepararte ante la DIAN
- Proceso y plazos para declarar y pagar el impuesto tras la venta
- Detalles sobre la declaración de renta relacionada con la venta de vivienda
- Posibles exenciones o deducciones adicionales en casos específicos
- Perspectiva de Viviendalista: preparar la venta y publicar sin sorpresas
- Publica tu inmueble gratis en Viviendalista
- Fuentes
Ganancia ocasional: cuándo aplica, cómo se calcula y excepciones
La ganancia ocasional grava la utilidad que obtienes al vender un inmueble que tuviste como activo fijo durante dos años o más, según el artículo 300 del Estatuto Tributario. Si vendes antes de cumplir ese plazo, la utilidad no tributa como ganancia ocasional: pasa a renta líquida ordinaria, con una tabla progresiva que puede llegar hasta el 39 % según tu nivel de ingresos totales del año.
La base gravable no es el precio de venta, sino la diferencia entre ese precio y tu costo fiscal. Ese costo se puede ajustar al alza con varios conceptos, siempre que los soportes.
- Mejoras estructurales debidamente facturadas (ampliaciones, remodelaciones certificadas).
- Contribuciones por valorización pagadas al municipio.
- Gastos notariales y de registro asumidos en la compra original.
- Comisiones de intermediación pagadas al momento de adquirir el inmueble.
El mantenimiento corriente (pintura, reparaciones menores, mantenimiento de equipos) no aumenta el costo fiscal porque la DIAN lo trata como gasto operativo, no como inversión en el bien. Si además llevas contabilidad y depreciaste el inmueble fiscalmente, esa depreciación acumulada reduce el costo fiscal y, por lo tanto, aumenta la utilidad gravable.
Consejo profesional: Guarda las facturas de cualquier mejora desde el día en que las pagas, no cuando decidas vender. Reconstruir soportes años después es la razón número uno por la que la gente pierde deducciones legítimas.
La tarifa de ganancia ocasional para 2026 es del 15 % sobre esa utilidad, tanto para residentes como para no residentes, gracias a la unificación que trajo la Ley 2277 de 2022.
Exención por vivienda de habitación: requisitos y cómo aplicarla
Si el inmueble que vendes es tu vivienda de habitación (donde vives, no un inmueble de inversión), el artículo 311-1 del Estatuto Tributario permite dejar exenta la utilidad hasta 5.000 UVT. Con el valor de la UVT proyectado para 2026, ese tope equivale aproximadamente a 261.870.000 pesos de utilidad exenta, no de precio de venta.
El beneficio no es automático. La ley exige que el dinero de la venta siga una ruta trazable:
- Consignación en una cuenta de ahorro para el fomento de la construcción (AFC).
- Abono directo a un crédito hipotecario vigente sobre esa misma vivienda o una nueva.
- Conservar los certificados bancarios que prueben el destino de los recursos por al menos el tiempo que exige la norma para mantener el beneficio.
Si el dinero termina en una cuenta corriente de uso libre, o si no puedes demostrar la ruta de los fondos, la DIAN puede desconocer la exención y liquidar la ganancia ocasional completa, con intereses. La trazabilidad de los recursos, más que la intención de reinvertir, es lo que sostiene el beneficio.
Retención en la fuente en la escrituración y otros descuentos anticipados
El notario aplica la retención en el momento de la firma, no después. Según el artículo 398 del Estatuto Tributario, la tarifa general es del 1 % sobre el valor total de la enajenación, calculado sobre el precio pactado en la escritura, no sobre la utilidad.
Esa retención funciona como un anticipo: se descuenta en el cierre y luego se imputa al impuesto de ganancia ocasional (o de renta, si aplica) cuando declaras. Algunos puntos que conviene tener claros antes de firmar:
- La tarifa puede variar cuando el inmueble no es vivienda sino un local, oficina o bodega usado en actividad comercial, donde entran reglas distintas de retención.
- El notario expide el certificado de retención, documento que necesitarás para tu declaración de renta del año siguiente.
- Comprador y vendedor pueden acordar previamente quién asume gastos adicionales del cierre, pero la retención en sí la practica siempre el notario sobre el vendedor.
Negociar esto por escrito, antes de la cita notarial, evita discusiones de último momento sobre quién paga qué.
Registro, beneficencia y gastos notariales: cuánto reservar
Además de la retención, la venta genera varios cobros que rara vez se explican con claridad antes del cierre. El impuesto de registro suele moverse entre 0,67 % y 1 % del valor de la transacción, y varía según la oficina de registro de cada municipio.
| Concepto | Rango aproximado | Quién suele pagarlo |
|---|---|---|
| Retención en la fuente | 1 % del valor de venta | Vendedor |
| Registro | 0,67 % a 1 % | Se negocia entre partes |
| Beneficencia (donde aplica) | ~1 % | Se negocia entre partes |
| Honorarios notariales | Según tarifas de la notaría | Habitualmente compartidos |
A esto se suman certificados de tradición y libertad, copias de la escritura y paz y salvos, gastos menores pero que conviene tener presupuestados antes de agendar la cita.
Ejemplo numérico: cómo calcular los impuestos en una venta real
Supón que vendes un apartamento por 400.000.000 de pesos. Lo compraste hace tres años en 300.000.000 y le hiciste mejoras certificadas por 20.000.000, así que tu costo fiscal ajustado es 320.000.000.
- Utilidad gravable: 400.000.000 menos 320.000.000 = 80 millones de pesos.
- Retención en la escrituración: 1 % de 400.000.000 = 4.000.000 de pesos, descontados en la notaría.
- Ganancia ocasional: si no es tu vivienda de habitación o no aplicas la exención, 15 % de 80 millones de pesos = 12.000.000 de pesos.
- Saldo a pagar en la declaración: 12.000.000 de ganancia ocasional menos 4.000.000 ya retenidos = 8.000.000 pendientes.
Cada cifra de este ejemplo debe respaldarse con la escritura de compra, facturas de mejoras y el certificado de retención del notario.
Documentos que debes reunir antes de ir a la notaría
Antes de publicar el anuncio o agendar la cita, resuelve estos frentes para no bloquear el cierre a última hora.
- Paz y salvo de impuesto predial vigente, exigido por casi todas las notarías.
- Paz y salvo de administración si el inmueble está en propiedad horizontal.
- Certificado de tradición y libertad actualizado, para verificar que no existan hipotecas, embargos o anotaciones vigentes.
- Paz y salvo de valorización, cuando el municipio lo exige para inmuebles con contribuciones pendientes.
Reunir estos papeles en ese orden (predial y administración primero, tradición y libertad después) evita que la notaría rechace la cita por un documento vencido.
Riesgos, errores comunes y cómo prepararte ante la DIAN
Escriturar por un valor inferior al real es el error más costoso. La DIAN puede desconocer ese precio, reliquidar el impuesto y aplicar sanción por inexactitud además de intereses moratorios, según el artículo 90 del Estatuto Tributario.
Otros errores frecuentes que disparan auditorías:
- Reportar mejoras sin factura ni contrato de obra.
- Confundir vivienda de habitación con inmuebles de inversión al pedir la exención.
- Omitir la ganancia ocasional en la declaración pensando que la retención ya “cubrió todo”.
Consejo profesional: Antes de firmar, documentar mejoras y contribuciones con soporte completo es lo que realmente reduce la base gravable de forma legal, no ajustar el precio de venta en la escritura.
Proceso y plazos para declarar y pagar el impuesto tras la venta
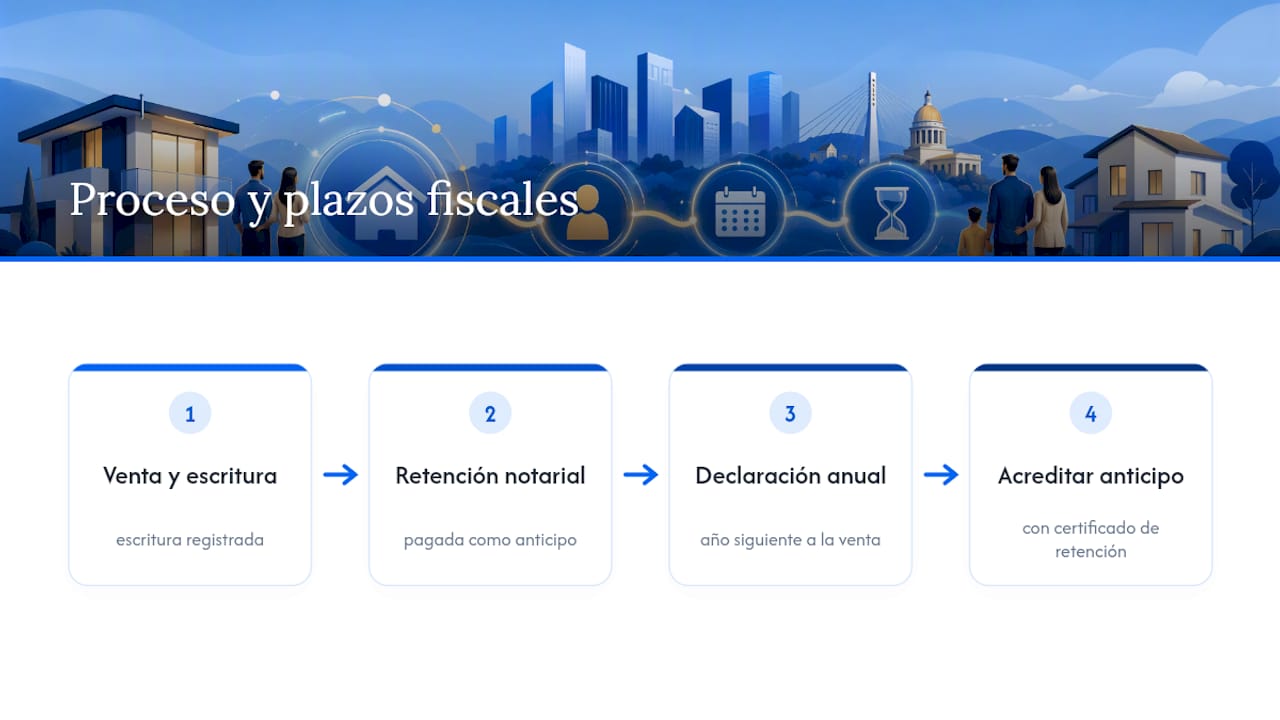
La venta no se declara sola; entra en tu declaración de renta del año siguiente al de la transacción.
La retención que practicó el notario ya quedó pagada en el momento de la escritura, así que no tienes un pago inmediato adicional por ese concepto.
Es un error común pensar que la retención cierra el asunto. Sirve como anticipo, no como pago final.
Conserva el certificado de retención que expide la notaría; sin él no puedes acreditar ese anticipo frente a la DIAN. Guarda también la escritura registrada, los certificados de pago de predial y los soportes de mejoras: todos alimentan el mismo cálculo cuando llenes el formulario correspondiente.
Detalles sobre la declaración de renta relacionada con la venta de vivienda
Las personas naturales residentes reportan la ganancia ocasional en una cédula independiente del formulario 210, separada de la renta líquida ordinaria.
No residentes y personas jurídicas usan formularios y regímenes distintos, con reglas propias de retención y de tarifa que conviene revisar con un contador antes de vender, especialmente si el inmueble estaba destinado a arriendo o actividad comercial.
Un detalle que se pasa por alto: aunque la retención cubra parte del impuesto, sigues obligado a declarar la operación si tus ingresos o patrimonio superan los topes que exigen declarar renta ese año. No declarar no elimina la obligación; solo la posterga hasta que la DIAN cruce la información de la escritura registrada.
Posibles exenciones o deducciones adicionales en casos específicos
Fuera de la exención de vivienda de habitación, existen situaciones puntuales que cambian el cálculo. Si heredaste el inmueble, el costo fiscal de partida no es lo que pagaste (porque no pagaste nada), sino el valor con el que el bien entró a la sucesión, lo que suele reducir la utilidad gravable frente a una compra directa.
Cuando el inmueble se vendió por partes entre varios copropietarios (por ejemplo, herederos), cada uno declara su proporción de la utilidad y puede aplicar la exención de vivienda de habitación de forma individual si cumple los requisitos, no solo uno de ellos por el total.
Los adultos mayores no tienen una exención adicional específica por edad en la venta de vivienda bajo la normativa vigente; el beneficio real sigue siendo el de vivienda de habitación del artículo 311-1, disponible para cualquier propietario que cumpla los requisitos de trazabilidad, sin importar su edad.
Si el inmueble se vendió por expropiación o por motivos de utilidad pública, existen tratamientos particulares que conviene validar caso por caso, porque la base de cálculo y los plazos de reinversión pueden diferir de una venta voluntaria ordinaria.
Perspectiva de Viviendalista: preparar la venta y publicar sin sorpresas
Quien llega a publicar con la documentación fiscal en orden negocia mejor. Un anuncio que menciona el año de compra, las mejoras hechas y el paz y salvo vigente filtra preguntas básicas y atrae compradores más serios. Publicar en Viviendalista es gratis y la plataforma no interviene en la negociación: el contacto es directo entre tú y el interesado, así que esa preparación previa es enteramente tuya.
— Viviendalista
Publica tu inmueble gratis en Viviendalista
Viviendalista es la alternativa a pagar por cada aviso en los portales grandes: aquí publicas el inmueble sin costo, ya sea una casa, un apartamento o un local, en cualquier ciudad del país.
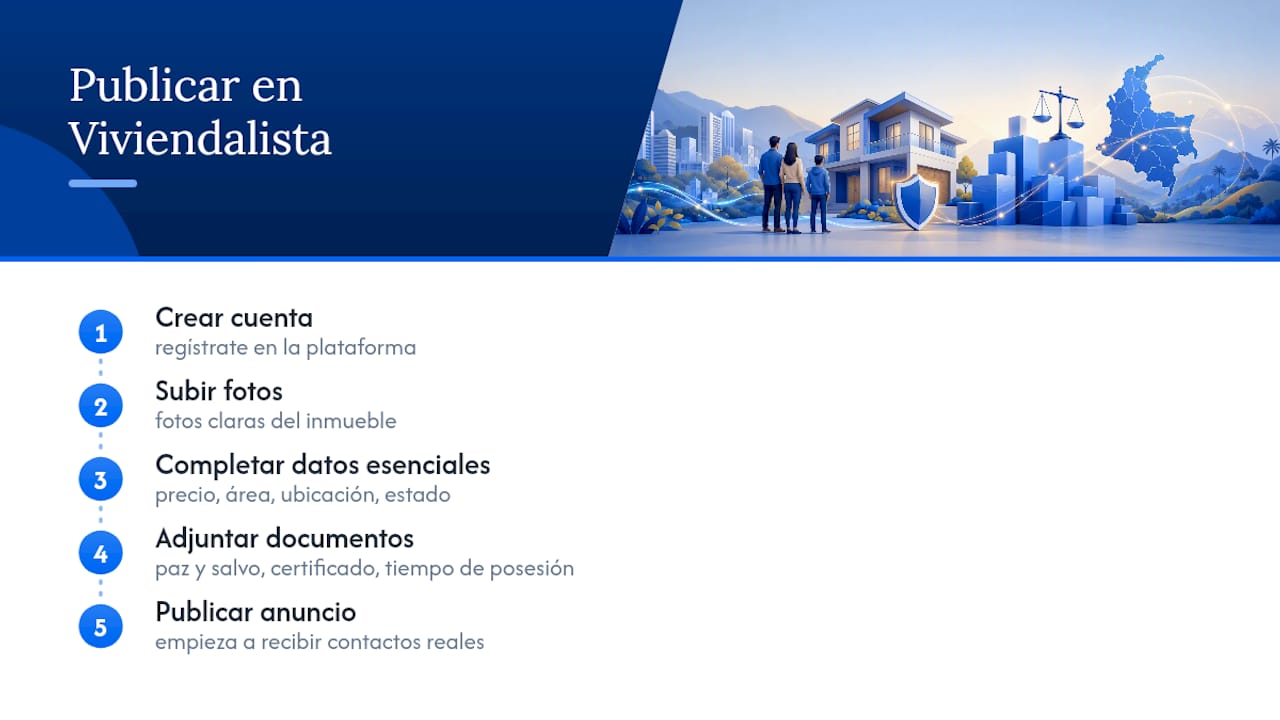
El proceso es directo: creas tu cuenta, subes fotos claras del inmueble y completas los datos esenciales (precio, área, ubicación, estado). Si ya reuniste el paz y salvo de predial, el certificado de tradición y libertad, y tienes claro cuánto tiempo llevas como propietario, incluye esos datos en la descripción. Un comprador que sabe de entrada que la posesión supera los dos años, o que el inmueble está libre de embargos, hace menos preguntas repetidas y avanza más rápido hacia la visita.
Si la venta la gestiona una inmobiliaria en lugar de ti directamente, revisa la sección para inmobiliarias, pensada para agencias que necesitan publicar varios inmuebles a la vez. En ambos casos, el siguiente paso es el mismo: sube tu anuncio hoy y empieza a recibir contactos de interesados reales.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Ganancia ocasional por venta de inmuebles 2026: a partir de qué monto se cobra y cuánto es
- Ganancia ocasional por la venta de bien inmueble 2026
- ¿Cuánto impuesto se paga por vender una casa en Colombia? | Guía 2025